Сегодня, 2 ноября, Apple опубликует финансовые результаты за четвёртый квартал 2026 финансового года, завершившийся 26 сентября. После раскрытия отчётности компания проведёт традиционную конференц-звонок для инвесторов и аналитиков: она начнётся в 17:00 по восточному времени США. По данным СМИ, в обсуждении примут участие генеральный директор Джон Тернус и финансовый директор Кеван Парех.
Компания ранее прогнозировала рост квартальной выручки на 9–11% в годовом выражении. Продажи iPhone, по её оценке, должны увеличиться на величину в пределах средних двузначных процентов, а динамика сервисного направления – остаться сопоставимой с предыдущим кварталом.
В центре внимания инвесторов окажутся спрос на iPhone, доступность устройств в магазинах, влияние валютных курсов и дефицита памяти на себестоимость продукции. Ранее Apple предупреждала, что высокий спрос на смартфоны может превысить возможности поставок. Удорожание компонентов памяти остаётся дополнительным риском для маржинальности бизнеса.
Какие устройства повлияли на квартал
Осенний квартал традиционно важен для Apple из-за презентаций новых продуктов, однако вклад большинства новинок в отчётный период ограничен несколькими днями продаж. Основной финансовый эффект от устройств, представленных в сентябре и октябре, ожидается уже в следующем квартале.
В отчётный период, по данным издания, поступили в продажу Mac mini на чипах M6 и M5 Pro, а также Mac Studio с процессорами M5 Max и M5 Ultra – 22 сентября, то есть за пять дней до конца квартала. iPhone 18 Pro и iPhone 18 Pro Max, Apple Watch Series 12 и Apple Watch Ultra 4 появились 18 сентября и были доступны девять дней.
iPhone Duo был представлен 23 октября, уже после окончания квартала. HomePod mini второго поколения вышел 30 октября, а Apple TV 4K четвёртого поколения и система HomeView должны поступить в продажу 13 ноября. На 6 ноября намечен старт продаж iPad mini, iMac с M6, MacBook Pro с M6 и MacBook Pro с дисплеем PROLED. Эти продукты не могли повлиять на финансовые показатели квартала, завершившегося 26 сентября.
Предыдущий квартал и база для сравнения
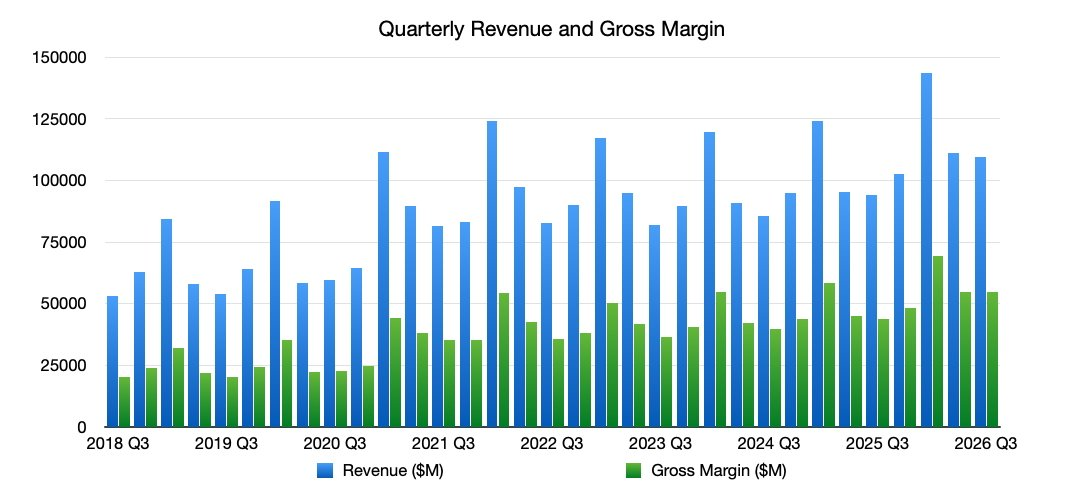
В третьем квартале 2026 финансового года Apple, согласно приведённым данным, получила рекордную выручку в $109,4 млрд – на 16% больше, чем годом ранее. Результат превысил консенсус-прогноз Уолл-стрит в $108,96 млрд.
Выручка от iPhone выросла на 21,7%, до $54,25 млрд. Продажи компьютеров Mac увеличились на 28,7%, до $10,35 млрд, а сегмент носимых устройств, товаров для дома и аксессуаров прибавил 6,5%, достигнув $7,88 млрд. Единственным слабым направлением стал iPad: его выручка снизилась на 5,9%, до $6,19 млрд. Сервисный бизнес вырос на 12,7%, до $30,73 млрд.
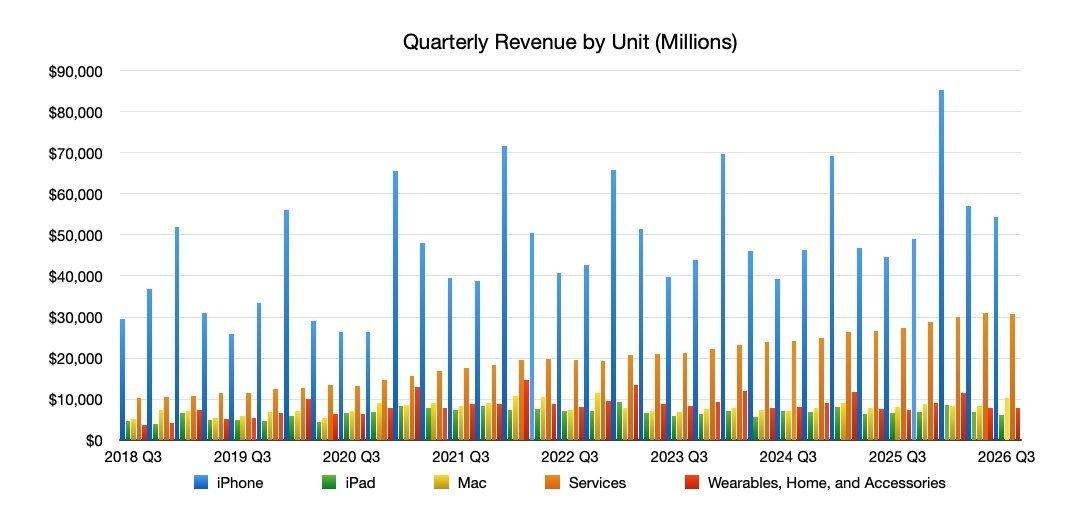
Годом ранее, в четвёртом квартале 2025 финансового года, Apple отчиталась о выручке в $102,5 млрд против $94,93 млрд за аналогичный период 2024-го. Тогда ожидания рынка были выше и составляли $107,79 млрд. Продажи iPhone достигли $49,02 млрд, Mac – $8,73 млрд, iPad – $6,952 млрд, носимых устройств, товаров для дома и аксессуаров – $9,04 млрд долларов. Выручка сервисов выросла с $24,9 млрд до $28,75 млрд.
Прогнозы и оценки банков
Опросы аналитиков дают неоднородную картину. В публикации Yahoo Finance на 1 ноября средняя оценка выручки Apple указана на уровне $152,75 млрд при диапазоне от $135,68 млрд до $1162,52 млрд, а прогноз прибыли на акцию – $2,90 доллара. Однако приведённый диапазон содержит очевидное статистическое несоответствие и заметно расходится с оценками других площадок и банков.
TipRanks, по данным AppleInsider, ожидает выручку в $113,40 млрд и прибыль на акцию в $1,99. При этом в материале также приведён противоречивый диапазон оценок выручки: его верхняя граница ниже нижней. Такие расхождения подчёркивают необходимость ориентироваться прежде всего на опубликованный Apple отчёт, а не на отдельные агрегированные прогнозы.
Morgan Stanley ожидает, что сентябрьские результаты в целом совпадут с рыночными прогнозами. На декабрьский квартал банк закладывает рост выручки на несколько процентов в годовом выражении и не рассчитывает на существенное изменение прибыли на акцию. Аналитики сохраняют рекомендацию «выше рынка» и целевую цену $355.
Bank of America полагает, что рынок может неверно учитывать изменение графика вывода новых iPhone: дорогие модели выходят осенью, а более доступные – весной. По мнению банка, это способно перераспределить выручку между периодами. Аналитики считают, что Уолл-стрит чрезмерно оптимистична в оценках декабрьского квартала и недооценивает результаты июня. Bank of America ожидает выручку Apple в $113 млрд и прибыль на акцию в $1,97 – ниже собственных консенсус-оценок в $114 млрд и $1,99 соответственно. Рекомендация по бумагам – «покупать», целевая цена – $370.